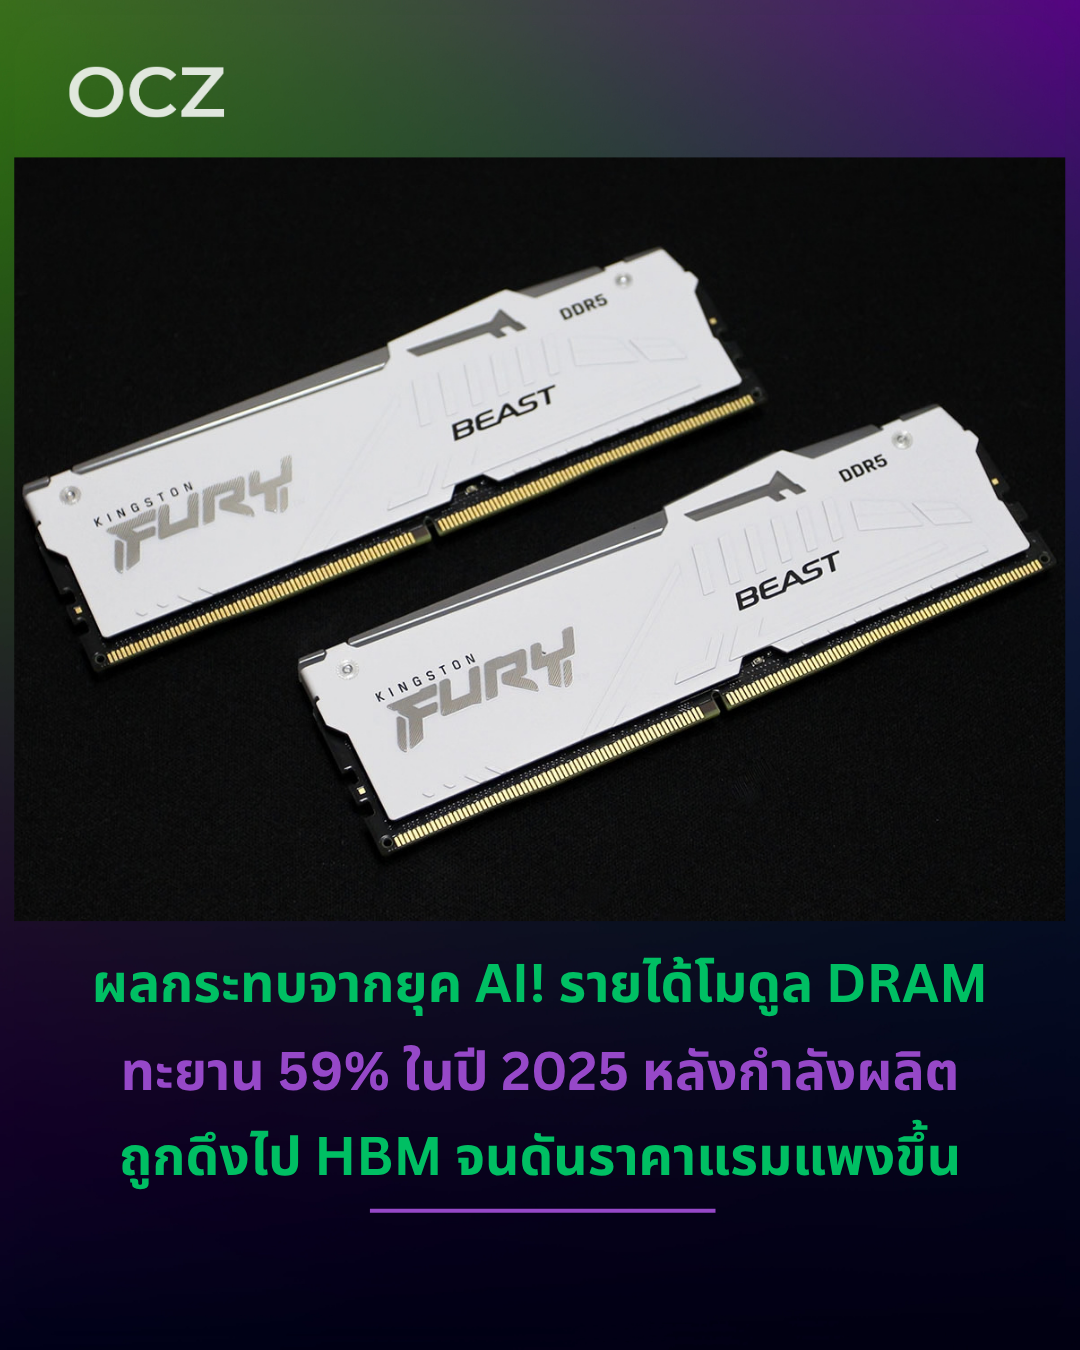
ตลาดโมดูล DRAM โตกระฉูด 59% ในปี 2025 แตะ 2.12 หมื่นล้านดอลลาร์! Kingston ครองตลาด 62% ขณะที่ AI ดันราคาแรมพุ่ง
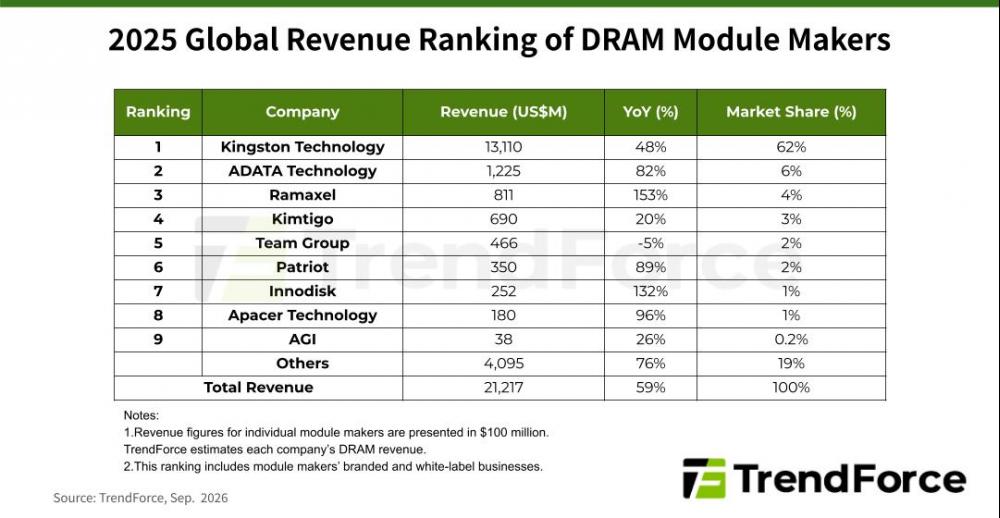
ตลาด DRAM Module ทั่วโลก เติบโตอย่างรุนแรงในปี 2025 หลังรายได้รวมพุ่งขึ้นเป็น 21.2 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้นถึง 59% เมื่อเทียบกับปีก่อน โดยได้แรงหนุนทั้งจากราคาหน่วยความจำที่สูงขึ้นและยอดจัดส่งที่กระจุกตัวในช่วงครึ่งหลังของปี
ตัวเลขล่าสุดมาจาก TrendForce ซึ่งระบุว่า การเติบโต 59% ถือเป็นการเร่งตัวขึ้นอย่างมากเมื่อเทียบกับปี 2024 ที่ตลาดโมดูล DRAM เติบโตเพียง 7% เท่านั้น โดยสถานการณ์ของตลาดเปลี่ยนไปอย่างชัดเจนระหว่างช่วงต้นและปลายปี 2025
ครึ่งปีแรกเร่งกักตุน DDR4 ก่อนเข้าสู่ยุคขาดแคลน
ช่วงต้นปี 2025 ผู้ผลิตโมดูล DRAM บางรายเริ่มเพิ่มสต็อก DDR4 ในไตรมาส 2 เนื่องจากผู้ผลิต DRAM รายใหญ่เตรียมยุติการผลิต DDR4 บางส่วน และมีความกังวลเรื่องภาษีนำเข้าที่อาจผลักดันต้นทุนให้สูงขึ้น
นอกจากนี้ ลูกค้ากลุ่ม PC OEM และอุปกรณ์อิเล็กทรอนิกส์ ยังเร่งซื้อหน่วยความจำล่วงหน้าเพื่อรับมือกับความไม่แน่นอนด้านภาษี ส่งผลให้ผู้ผลิตโมดูลสามารถระบายสต็อกออกไปยังลูกค้าได้ในช่วงแรก
แต่สถานการณ์กลับพลิกอย่างแรงในครึ่งหลังของปี
AI ทำตลาด DRAM เปลี่ยนเกม
TrendForce ระบุว่าในช่วงครึ่งหลังของปี Cloud Service Providers (CSPs) จากอเมริกาเหนือและจีน เพิ่มคำสั่งซื้อ Server DRAM อย่างมาก เพื่อรองรับภาระประมวลผลของ Agentic AI
ความต้องการจาก Data Center ที่เพิ่มขึ้นทำให้ผู้ผลิต DRAM ต้นน้ำจัดสรรกำลังการผลิตไปยัง Server และผลิตภัณฑ์ที่เกี่ยวข้องกับ AI มากขึ้น ส่งผลให้ตลาด PC และ Consumer มีโควตาหน่วยความจำลดลง
เมื่อ Supply ถูกเบียดออกไปพร้อมกับ Demand จาก AI ที่ยังแข็งแกร่ง ราคาของ DRAM จึงปรับตัวสูงขึ้น และผู้ผลิตโมดูลจำนวนมากก็ได้รับประโยชน์จากทั้ง ราคาต่อโมดูลที่สูงขึ้นและยอดจัดส่งที่เพิ่มขึ้น
นี่จึงเป็นหนึ่งในภาพสำคัญของตลาด Memory ยุค AI เพราะตัวเลขรายได้ที่โต 59% ไม่ได้หมายความว่ามีการผลิตโมดูลเพิ่มขึ้น 59% ทั้งหมด แต่ส่วนหนึ่งมาจาก ราคาหน่วยความจำที่พุ่งขึ้นอย่างมาก
DDR5 กลายเป็นพระเอกของตลาด
อีกการเปลี่ยนแปลงสำคัญคือผู้ผลิตโมดูลเริ่มขยับ Product Mix จาก DDR4 ไปสู่ DDR5 อย่างชัดเจนในช่วงครึ่งหลังของปี 2025
TrendForce ระบุว่า เมื่อมองไปยังความต้องการในระยะยาว ผู้ผลิตโมดูลจำนวนมากเริ่มขยายเข้าไปสู่ตลาด Industrial และ Enterprise Server มากขึ้น ขณะที่ DDR5 กลายเป็น Product Line หลักเพื่อรองรับการเปลี่ยนผ่านของตลาดหน่วยความจำจากรุ่นเก่าสู่รุ่นใหม่
การขยับดังกล่าวยังสอดคล้องกับการเติบโตของเซิร์ฟเวอร์ AI และระบบ Cloud ที่ต้องใช้ Memory Capacity และ Bandwidth สูงกว่าตลาด PC แบบเดิม
Kingston ยังครองตลาดแบบทิ้งห่าง
แม้ตลาดจะเปลี่ยนแปลงอย่างหนัก แต่ Kingston Technology ยังคงครองตำแหน่งผู้นำของตลาดโมดูล DRAM อย่างชัดเจน
TrendForce ประเมินว่า Kingston มีส่วนแบ่งรายได้ถึง 62% ของตลาดโลกในปี 2025 ขณะที่ผู้ผลิต 5 อันดับแรกครองตลาดรวมกันประมาณ 77% และหากนับ 9 อันดับแรกจะเพิ่มเป็น 81%
Kingston ยังอาศัยข้อได้เปรียบจากขนาดการจัดซื้อ โดยบริษัทสะสมสินค้าคงคลังจำนวนมากตลอดปี 2024 และ 2025 ทำให้สามารถส่งสินค้าเข้าสู่ตลาด Channel ได้มากเมื่อราคาหน่วยความจำเริ่มพุ่งในช่วงครึ่งหลังของปี
ผลลัพธ์คือรายได้ DRAM ของ Kingston ทั้งปีเพิ่มขึ้นประมาณ 48% YoY
ADATA อันดับ 2 รายได้โต 82%
ADATA ครองอันดับ 2 และมีรายได้จาก DRAM เพิ่มขึ้นถึง 82% ในปี 2025
หนึ่งในปัจจัยสำคัญคือสต็อกต้นทุนต่ำที่บริษัทสะสมไว้จากรอบตลาดก่อนหน้า เมื่อตลาดต้นน้ำเริ่มตึงตัวและราคาหน่วยความจำพุ่งสูงขึ้น สินค้าต้นทุนต่ำเหล่านี้จึงช่วยเพิ่มความสามารถในการทำกำไร
ADATA ยังรักษาการจัดสรรชิปจากผู้ผลิต DRAM ได้ค่อนข้างสม่ำเสมอผ่านความสัมพันธ์กับซัพพลายเออร์ และเริ่มให้ความสำคัญกับตลาด RDIMM ความจุต่ำถึงกลาง มากขึ้น
Ramaxel โตแรงสุด 153%
บริษัทที่โตโดดเด่นที่สุดใน Top 9 คือ Ramaxel ซึ่งอยู่ในอันดับ 3 และรายได้จาก DRAM เพิ่มขึ้นถึง 153% YoY
Ramaxel มีจุดแข็งจากการเป็นพันธมิตรกับ PC OEM และ CSP และจากฐานธุรกิจโมดูล PC เดิม บริษัทได้ขยายความร่วมมือด้าน RDIMM กับผู้ผลิต DRAM ในประเทศจีน รวมถึง CSP ภายในประเทศ
TrendForce มองว่าบทบาทดังกล่าวช่วยให้ Ramaxel มีส่วนในการขยาย Supply Chain ของ RDIMM ภายในจีนทั้งในด้านปริมาณและคุณภาพ
Kimtigo และ Team Group อยู่ใน Top 5
Kimtigo อยู่อันดับ 4 และรายได้เพิ่มขึ้น 20% โดยบริษัทมีฐานลูกค้าในตลาดจีน และมีผลิตภัณฑ์ครอบคลุมทั้ง Consumer, Industrial และ Enterprise
เมื่อ Supply DRAM เริ่มตึงตัวในครึ่งหลังของปี Kimtigo จึงเพิ่มความพยายามในการขยายฐานลูกค้า OEM เพื่อรับมือกับตลาดที่กำลังเปลี่ยนแปลง
ส่วน Team Group อยู่อันดับ 5 โดยได้แรงสนับสนุนจากการจัดส่งผลิตภัณฑ์ DDR5 เข้าสู่ตลาด Channel ในอเมริกาเหนือในช่วงที่ราคา DRAM ปรับตัวขึ้นอย่างรวดเร็ว
Patriot, Innodisk และ Apacer ก็โตแรง
อันดับ 6 คือ Patriot Memory ซึ่งมีรายได้เพิ่มขึ้นถึง 89% จากฐานธุรกิจที่กระจายทั้ง Consumer, Gaming, Industrial และ Edge Computing ทำให้บริษัทสามารถรับประโยชน์จากภาวะ DRAM ขาดแคลนในช่วงครึ่งหลังได้อย่างเต็มที่
อันดับ 7 คือ Innodisk ผู้เล่นที่เน้นตลาด Industrial โดยรายได้พุ่งขึ้นถึง 132% และนอกจากผลจากราคาหน่วยความจำที่เพิ่มขึ้นแล้ว การเติบโตของโครงการ Edge AI ยังเริ่มมีบทบาทมากขึ้นด้วย
ส่วน Apacer อยู่อันดับ 8 และรายได้เพิ่มขึ้น 96% บริษัทเร่งจัดหาหน่วยความจำเพิ่มตั้งแต่ไตรมาส 2 เพื่อรองรับความต้องการของลูกค้าท่ามกลางการยุติ DDR4 และช่องว่างระหว่าง Supply กับ Demand ที่ขยายตัวในช่วงครึ่งหลังของปี
อันดับ 9 คือ AGI ซึ่งรายได้เพิ่มขึ้น 26% โดยเน้นตลาด Consumer Retail ภายใต้แบรนด์ของตัวเอง และใช้ Cross-border E-commerce เป็นช่องทางหลักในการขยายตลาดไปยังญี่ปุ่น ยุโรป และสหรัฐฯ
สรุป Top 9 ตลาดโมดูล DRAM ปี 2025
| อันดับ | บริษัท | รายได้ DRAM ปี 2025 | การเติบโต YoY |
|---|---|---|---|
| 1 | Kingston | ผู้นำตลาด | +48% |
| 2 | ADATA | อันดับ 2 | +82% |
| 3 | Ramaxel | อันดับ 3 | +153% |
| 4 | Kimtigo | อันดับ 4 | +20% |
| 5 | Team Group | อันดับ 5 | — |
| 6 | Patriot Memory | อันดับ 6 | +89% |
| 7 | Innodisk | อันดับ 7 | +132% |
| 8 | Apacer | อันดับ 8 | +96% |
| 9 | AGI | อันดับ 9 | +26% |
TrendForce ระบุว่าตัวเลขการเติบโตแตกต่างกันไปตามตลาดเป้าหมาย กลยุทธ์จัดซื้อ และสัดส่วนธุรกิจของแต่ละบริษัท โดยผู้ที่เน้น Server, Industrial หรือ Enterprise มีโอกาสได้รับประโยชน์จากการเปลี่ยนแปลงของตลาดมากขึ้น
ตลาดโมดูลกำลังเปลี่ยนจาก “ขาย RAM ให้ PC” สู่ “ขาย Memory ให้ AI”
สิ่งที่น่าสนใจที่สุดจากข้อมูลชุดนี้ไม่ใช่เพียงตัวเลขรายได้ 21.2 พันล้านดอลลาร์ หรือการโตถึง 59% แต่คือการเปลี่ยนโครงสร้างของธุรกิจ
ในอดีต ตลาดโมดูล DRAM พึ่งพา PC และ Consumer Electronics เป็นหลัก แต่เมื่อ AI Data Center ขยายตัว ผู้ผลิตโมดูลเริ่มหันไปหา RDIMM, Enterprise Server และ Industrial Memory มากขึ้น
TrendForce ระบุชัดว่าความต้องการจาก Agentic AI กำลังเป็นหนึ่งในแรงผลักดันสำคัญของตลาดหน่วยความจำ โดยคำสั่งซื้อ Server DRAM จาก CSP ในอเมริกาเหนือและจีนช่วยจำกัด Supply ที่เหลือสำหรับตลาด PC และ Consumer
และแนวโน้มดังกล่าวยังไม่ได้จบลงในปี 2025 เพราะ TrendForce ระบุในปี 2026 ว่า AI Inference และ Agentic AI ยังคงผลักดันความต้องการ Memory อย่างเป็นโครงสร้าง และคาดว่าตลาด Memory โดยรวมจะขยายตัวอย่างมากในปี 2026–2027
ดังนั้นสิ่งที่ผู้ใช้ PC กำลังเห็นในตลาด RAM ราคาแพงขึ้น อาจเป็นเพียงปลายทางของการเปลี่ยนแปลงที่ใหญ่กว่านั้น เพราะเบื้องหลังคือ กำลังการผลิต DRAM กำลังถูกดึงไปยัง Data Center, Server และ AI มากขึ้น
และนี่คือเหตุผลว่าทำไมปี 2025 จึงกลายเป็นปีที่ตลาดโมดูล DRAM ทั่วโลกสร้างรายได้ถึง 21.2 พันล้านดอลลาร์ เพิ่มขึ้น 59% ในเวลาเพียงปีเดียว ขณะที่ Kingston ยังคงครองตลาดถึง 62% และผู้ผลิตโมดูลหลายรายกำลังเร่งเปลี่ยนตัวเองจากผู้ขาย RAM สำหรับ PC ไปสู่ผู้จัดหา Memory สำหรับยุค AI
ที่มา: TrendForce