TrendForce คาด Q4 2026 ราคา RAM และ NAND ยังพุ่งต่อ แม้อัตราขึ้นเริ่มชะลอ เหตุ AI แย่งกำลังผลิต
ตลาดหน่วยความจำยังไม่มีสัญญาณคลายตัวในช่วงปลายปี 2026 โดยงานวิจัยอุตสาหกรรมล่าสุดประเมินว่า ไตรมาส 4 ปี 2026 จะยังคงอยู่ในภาวะ DRAM ขาดแคลน หลังผู้ผลิตยังเดินหน้าลงทุนในกระบวนการผลิตขั้นสูง เพื่อเพิ่มกำลังการผลิตชิปประสิทธิภาพสูงสำหรับตลาดเซิร์ฟเวอร์
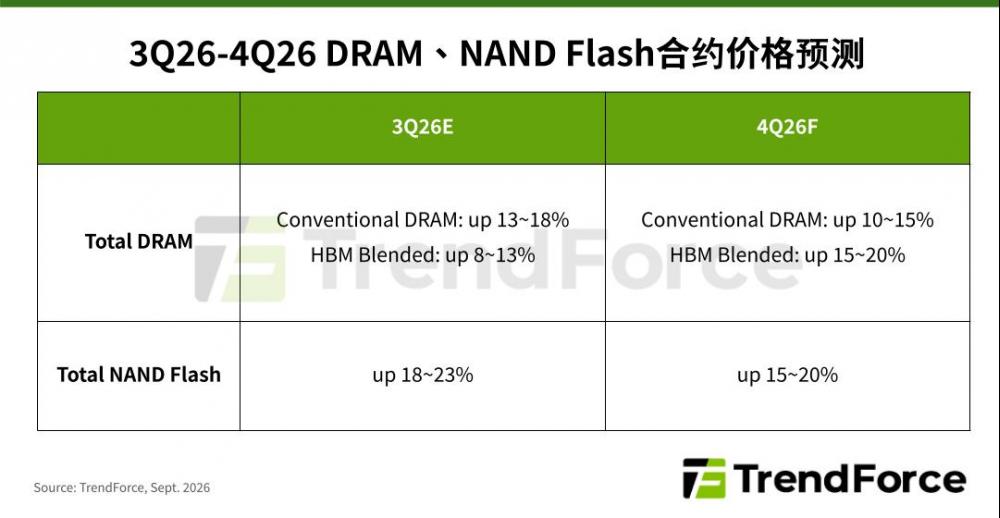
อย่างไรก็ตาม แม้ราคาจะยังเพิ่มขึ้น แต่จังหวะการปรับตัวขึ้นมีแนวโน้มชะลอลงจากไตรมาสก่อน โดย Conventional DRAM คาดว่าจะเพิ่มขึ้นประมาณ 10–15% เมื่อเทียบกับไตรมาส 3
ด้านตลาด NAND Flash ยังคงได้รับแรงหนุนจากการลงทุนด้าน AI ขณะที่ตลาดผู้บริโภคยังอ่อนแอ ทำให้เกิดการเคลื่อนไหวแบบสองทาง แต่ภาพรวมราคายังคงเป็นขาขึ้น โดยราคา Contract Price ของ NAND Flash ในไตรมาส 4 มีแนวโน้มเพิ่มขึ้นประมาณ 15–20% QoQ
PC RAM ยังแพง แม้ยอดขายโน้ตบุ๊กชะลอ
ตลาด PC DRAM กำลังเผชิญแรงกดดันจากต้นทุนวัตถุดิบที่สูงขึ้น ซึ่งจะเริ่มสะท้อนเข้าสู่สินค้าคงคลังของโน้ตบุ๊กในไตรมาส 4 และอาจกดดันยอดขายจากฝั่งผู้ใช้งานปลายทาง
แต่ในฝั่งผู้ผลิตคอมพิวเตอร์ สถานการณ์กลับแตกต่างออกไป เพราะ PC OEM ยังคงจัดซื้อ DRAM อย่างต่อเนื่อง เพื่อเตรียมรับมือกับภาวะหน่วยความจำตึงตัวที่คาดว่าจะลากยาวไปถึงปี 2027 ส่งผลให้ราคายังคงมีแรงหนุนให้ปรับขึ้น
ในปี 2026 ผู้ผลิตหน่วยความจำจะยังส่งมอบตามปริมาณที่ตกลงกับ PC OEM และผู้ผลิตโมดูลในแต่ละไตรมาส แต่เมื่อกำลังการผลิตถูกโยกไปยังตลาดเซิร์ฟเวอร์มากขึ้นในภายหลัง ปริมาณ PC DRAM อาจลดลงอีกในปี 2027
Server DRAM ยังขาดแคลน แม้ผู้ผลิตเพิ่ม RDIMM ความจุต่ำ
ตลาด Server DRAM ยังคงเป็นศูนย์กลางของการแย่งชิงกำลังการผลิต หลังสถานการณ์ด้าน CPU Server ดีขึ้น ทำให้ CSP และผู้ผลิตเซิร์ฟเวอร์เพิ่มการจัดซื้อชิป DRAM เพื่อรองรับความต้องการ RDIMM สำหรับเซิร์ฟเวอร์ทั่วไปและงาน Agentic AI
แม้ผู้ผลิตจะเพิ่มสัดส่วน RDIMM ความจุต่ำเพื่อให้ตอบโจทย์ลูกค้ามากขึ้น แต่ปริมาณอุปทานยังไม่สามารถจับคู่กับความต้องการได้ เนื่องจากติดข้อจำกัดหลายด้าน ทั้ง การจัดหาชิ้นส่วน กำลังการผลิตแพ็กเกจและทดสอบ รวมถึงความยืดหยุ่นของกระบวนการผลิต DRAM Front-end
ส่งผลให้ Server DRAM ยังคงขาดแคลนในไตรมาส 4
อย่างไรก็ตาม ลูกค้าบางรายยังซื้อสินค้าภายใต้สัญญาระยะยาว หรือ LTA (Long-Term Agreement) ซึ่งมีกรอบราคากำกับอยู่ ทำให้การปรับขึ้นของราคาสำหรับผู้ซื้อกลุ่มนี้ช้ากว่าค่าเฉลี่ยของตลาด
Mobile DRAM ยังขึ้น แต่แรงส่งเริ่มลดลง
ฝั่ง Mobile DRAM กำลังเจอกับปัจจัยกดดันจากต้นทุนที่เพิ่มขึ้นและสต็อกราคาถูกที่เริ่มหมดลง ขณะที่การผลิตสมาร์ตโฟนยังมีแนวโน้มลดลง ส่งผลให้ความต้องการ DRAM ในแง่จำนวนบิตโดยรวมได้รับผลกระทบ
ในอีกด้านหนึ่ง ผู้ผลิตหน่วยความจำยังคงโยกกำลังการผลิตไปยังตลาดที่ให้ผลตอบแทนสูงกว่า เช่น Server DRAM และผลิตภัณฑ์ที่เกี่ยวข้องกับ AI
ทำให้ Mobile DRAM ยังคงมีอุปทานตึงตัว แต่เนื่องจากการปรับขึ้นของราคาส่วนใหญ่ถูกสะท้อนเข้าไปในตลาดแล้ว แรงส่งของราคาในไตรมาส 4 จึงคาดว่าจะ เบาลงเมื่อเทียบกับไตรมาสก่อน
GDDR6 กลับมาได้รับความสนใจ ขณะที่ GDDR7 ยังผลิตได้จำกัด
ตลาด Graphics DRAM มีความเคลื่อนไหวที่น่าสนใจ โดย GDDR6 กำลังถูกผู้ผลิตพีซีบางรายนำกลับมาพิจารณาใช้อีกครั้ง เพื่อช่วยลดต้นทุน BOM หรือค่าใช้จ่ายรวมในการผลิต
ขณะที่ความต้องการ GDDR7 ยังคงขับเคลื่อนโดยชิป AI เป็นหลัก ทำให้โมเมนตัมความต้องการสูงกว่าตลาดกราฟิกสำหรับ PC ทั่วไป
ปัญหาอยู่ที่ฝั่งอุปทาน เพราะผู้ผลิตยังคงลดการผลิต GDDR6 และทยอยถอนกำลังการผลิตออกจากตลาด ขณะที่ GDDR7 เองก็มีข้อจำกัดด้านกำลังผลิต เนื่องจากกระบวนการผลิตขั้นสูงถูกจัดสรรไปให้ Server DRAM และผลิตภัณฑ์ AI
ดังนั้น แม้ความต้องการจะเพิ่มขึ้น แต่ปริมาณ GDDR7 ที่ผลิตได้จริงยังมีจำกัด ส่งผลให้ ราคา Graphics DRAM ยังคงเพิ่มขึ้นต่อ
Consumer DRAM ได้แรงหนุนจาก SSD
ตลาด Consumer DRAM นอกจากความต้องการจากอุปกรณ์เครือข่ายและทีวีแล้ว แรงซื้อใหม่ในช่วงหลังเริ่มมาจากลูกค้า SSD โดยเฉพาะหลังแนวโน้มความต้องการ QLC SSD ถูกปรับเพิ่มขึ้น
เมื่อ SSD ต้องการชิป DRAM เพิ่มขึ้น ก็เกิดแรงดึงต่อเนื่องมายังตลาดหน่วยความจำ
อย่างไรก็ตาม ผู้ผลิตรายใหญ่ยังคงรักษานโยบายลดกำลังการผลิต ทำให้ตลาดต้องพึ่งพาอุปทานจากผู้ผลิตรายอื่นมากขึ้น
ราคาจึงยังอยู่ในแนวโน้มขาขึ้น แต่ อัตราการเพิ่มขึ้นเริ่มชะลอตัว
Client SSD เริ่มเจอแรงกดดันจากสต็อกเดิม
ตลาด Client SSD แตกต่างจาก Server SSD อย่างชัดเจน โดย PC OEM ส่วนใหญ่สามารถใช้สินค้าคงคลังและสต็อกตามช่องทางจำหน่ายที่สะสมไว้ตั้งแต่ครึ่งแรกของปีได้ในไตรมาส 4
ทำให้ช่วงนี้มีความจำเป็นต้องซื้อเพิ่มเพียงบางรุ่นที่ขาดอยู่เท่านั้น
นอกจากนี้ ผู้ผลิต PC ยังพยายามลดต้นทุน BOM ด้วยการ ลดความจุของ SSD รุ่นหลัก ซึ่งทำให้ทั้งปริมาณการจัดซื้อและความจุเฉลี่ยที่ติดตั้งในเครื่องลดลงพร้อมกัน
เมื่อผู้ซื้อมีสินค้าในสต็อกอยู่แล้วและปริมาณการจัดซื้อใหม่จำกัด ผู้ผลิต NAND จึงต้องใช้กลยุทธ์ด้านราคาอย่างยืดหยุ่นมากขึ้น ส่งผลให้ ราคา Client SSD ปรับขึ้นในอัตราที่ถูกกดไว้
Enterprise SSD กลายเป็นตลาดที่ราคาพุ่งแรง
ในทางตรงกันข้าม Enterprise SSD กำลังเผชิญกับสถานการณ์ที่ร้อนแรงอย่างมาก
CSP หรือผู้ให้บริการคลาวด์ยังคงลงทุนมหาศาลในโครงสร้างพื้นฐานสำหรับ AI Inference ทำให้ความต้องการ Enterprise SSD ในแง่จำนวนบิตมีแนวโน้มเติบโตมากกว่า 80% ในปี 2026
แรงซื้อกำลังเปลี่ยนจากการสร้างระบบสำหรับ LLM Training ไปสู่การนำ AI ไปใช้งานจริงในวงกว้าง โดยเฉพาะ Agentic AI ที่ต้องดึงและแคชข้อมูลแบบเรียลไทม์จำนวนมาก
ขณะเดียวกัน การใช้งาน QLC ใน Vector Database ก็เพิ่มขึ้นตามไปด้วย ส่งผลให้ผู้ผลิตเร่งขยายกำลังการผลิต QLC และเพิ่มการจัดส่ง SSD ความจุสูง
อีกเทคโนโลยีที่เริ่มเข้ามามีบทบาทคือ PCIe 6.0 ซึ่งเริ่มถูกนำมาใช้กับแพลตฟอร์ม AI Server รุ่นใหม่ แต่ปริมาณสินค้าใหม่จำนวนมากถูกจองไว้ล่วงหน้าแล้ว ทำให้มีของเหลือเข้าสู่ตลาด Open Market ไม่มากนัก
จากปัจจัยทั้งหมดนี้ คาดว่าราคา Enterprise SSD จะปรับขึ้นแรงกว่าเดิมในไตรมาส 4 และกลายเป็นหมวดผลิตภัณฑ์ที่มีอัตราการเพิ่มขึ้นเร่งตัวชัดเจนที่สุด
eMMC และ UFS เจอแรงซื้อใหม่ต่ำ
สำหรับ eMMC และ UFS ตลาดยังอยู่ในภาวะที่ผู้ซื้อรายใหญ่ โดยเฉพาะผู้ผลิตสมาร์ตโฟน พึ่งพาสต็อกเดิมเพื่อรองรับการผลิตในไตรมาส 4 ทำให้มีคำสั่งซื้อใหม่จาก OEM ค่อนข้างจำกัด
ส่วนสินค้าอย่างทีวี Set-top Box และอุปกรณ์สวมใส่ ซึ่งมีอัตรากำไรต่ำกว่า ก็ยิ่งมีพื้นที่น้อยสำหรับการขึ้นราคา
แม้ OEM บางรายพยายามใช้สถานการณ์ราคา AI และหน่วยความจำที่กำลังปรับตัวขึ้นเป็นเหตุผลในการขอปรับราคาทั้งระบบ แต่ผู้ซื้อส่วนใหญ่ตอบสนองเพียงการสั่งซื้อขั้นต่ำที่จำเป็นต่อการรักษาความสัมพันธ์กับซัพพลายเออร์ ทำให้การเจรจาในตลาดเหลือเพียงการยืนยันราคาสำหรับคำสั่งซื้อบางส่วน
NAND Flash Wafer ราคาแตะระดับสูงสุดเป็นประวัติการณ์
ในตลาด NAND Flash Wafer ราคาวัตถุดิบหรือเวเฟอร์ได้ขึ้นไปแตะระดับสูงมาก ขณะที่ช่องทางค้าปลีกปลายน้ำยังไม่สามารถดูดซับสินค้าในราคาดังกล่าวได้เต็มที่
ผู้ซื้อหลักอย่างผู้ผลิตโมดูลจึงเริ่มระมัดระวังในการสั่งซื้อมากขึ้น
ด้านผู้ผลิต NAND เองยังคงจัดสรรกำลังการผลิตตามผลิตภัณฑ์ที่ให้ผลกำไรสูง ทำให้ปริมาณเวเฟอร์ที่เข้าสู่ตลาดยังมีจำกัด
แต่เนื่องจากความต้องการจากผู้ซื้อโมดูลเริ่มอ่อนแรงลง ราคาของ NAND Flash Wafer จึงคาดว่าจะเพิ่มขึ้นเพียงเล็กน้อย เมื่อเทียบกับตลาดหน่วยความจำประเภทอื่น
AI ยังเป็นตัวแปรหลักของตลาดหน่วยความจำ
ภาพรวมของไตรมาส 4 ปี 2026 จึงค่อนข้างชัดเจนว่า AI ยังคงเป็นตัวดูดกำลังการผลิตหน่วยความจำออกจากตลาดผู้บริโภค
Server DRAM, HBM และ Enterprise SSD ได้รับความสำคัญจากผู้ผลิตมากขึ้น ขณะที่กำลังการผลิตสำหรับ PC, Mobile และผลิตภัณฑ์ Consumer บางส่วนถูกกดดันจากการจัดสรรทรัพยากร
ผลลัพธ์คือ แม้ราคาหลายตลาดจะเริ่มขึ้นในอัตราที่ช้าลง แต่ ภาพรวมยังไม่มีสัญญาณว่าราคาจะกลับลงในเร็ว ๆ นี้ โดยเฉพาะ DRAM และ Enterprise SSD ที่ยังได้รับแรงซื้อจากโครงสร้างพื้นฐาน AI อย่างต่อเนื่อง
สำหรับผู้ใช้ทั่วไป ปัญหาจึงอาจไม่ใช่เพียงว่า “RAM แพง” อีกต่อไป แต่คือการที่ กำลังการผลิตของหน่วยความจำกำลังถูกจัดสรรไปยังตลาด AI และเซิร์ฟเวอร์มากขึ้น ซึ่งอาจส่งผลต่อตลาด PC และอุปกรณ์ผู้บริโภคต่อเนื่องไปถึงปี 2027
ที่มา: TrendForce