วิกฤตแรมทุบตลาด PC! ยอดส่งมอบทั่วโลกร่วง 21% เหลือ 57 ล้านเครื่อง Q4 ส่อทรุดต่อ 27% หลังราคา RAM และ SSD พุ่งไม่หยุด
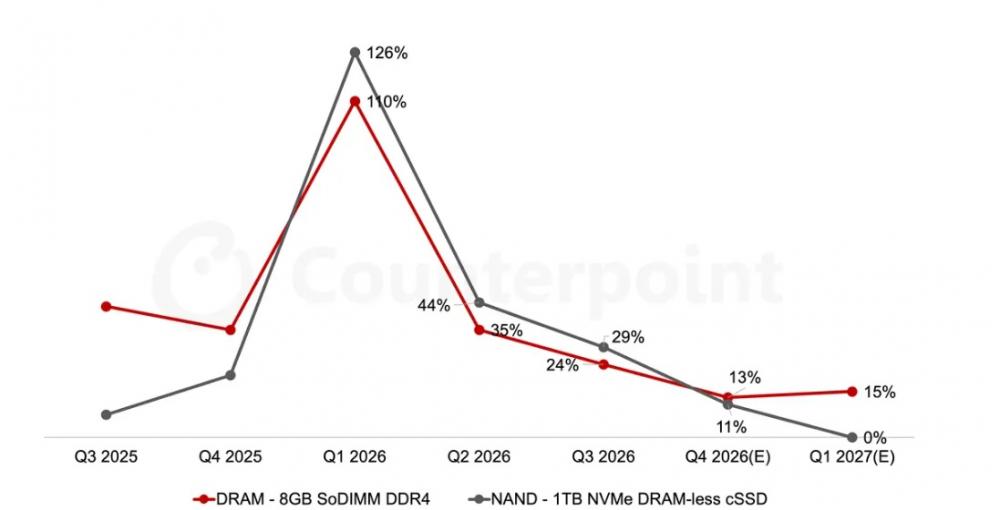
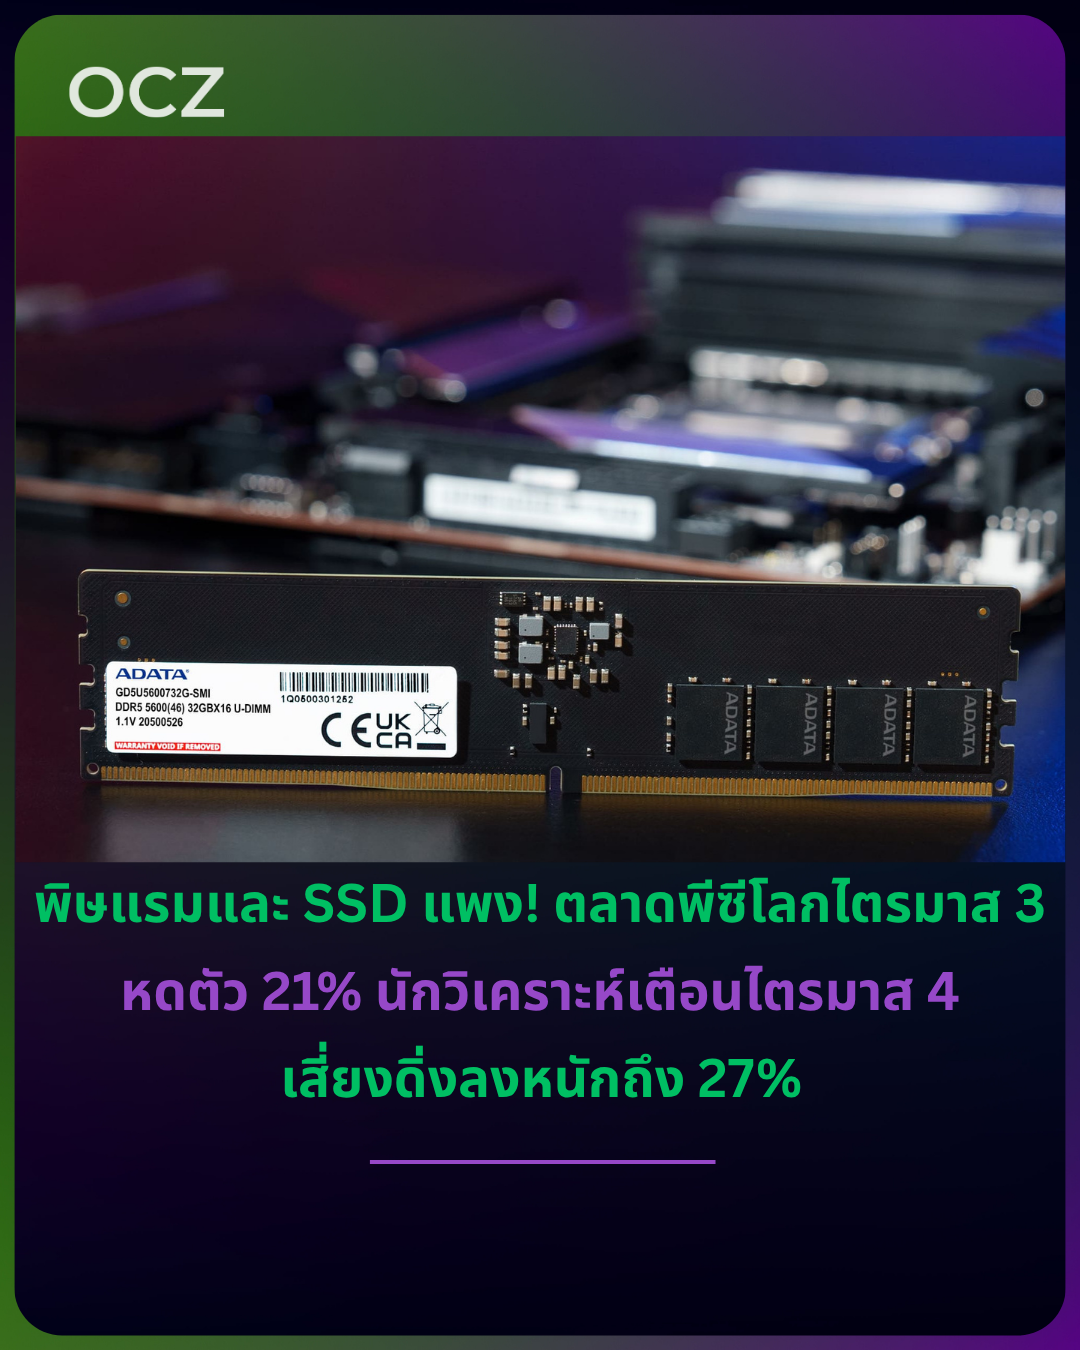
ตลาดคอมพิวเตอร์ทั่วโลกกำลังเผชิญช่วงเวลาที่ยากลำบาก หลังต้นทุนหน่วยความจำและชิ้นส่วนฮาร์ดแวร์เพิ่มสูงขึ้นต่อเนื่องจากความต้องการของอุตสาหกรรม AI ที่แย่งกำลังการผลิต DRAM และ NAND Flash ไปใช้กับเซิร์ฟเวอร์และดาต้าเซ็นเตอร์ ส่งผลให้ราคาพีซีสูงขึ้นจนผู้บริโภคจำนวนมากชะลอการเปลี่ยนเครื่อง
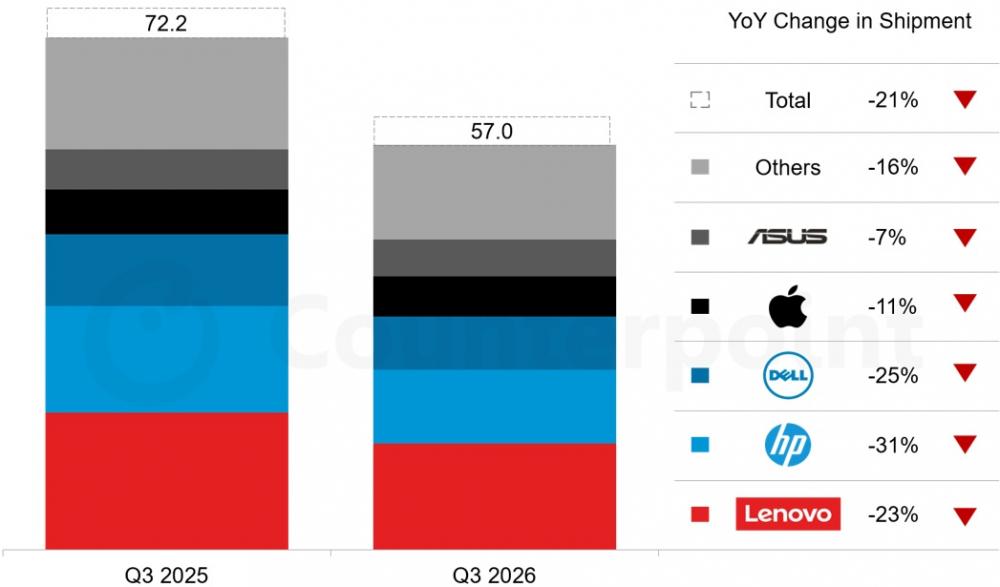
รายงานล่าสุดจาก Counterpoint Research ระบุว่า ยอดส่งมอบพีซีทั่วโลกในไตรมาส 3 ปี 2026 ลดลง 21% เมื่อเทียบกับปีก่อน เหลือประมาณ 57 ล้านเครื่อง จาก 72.2 ล้านเครื่องในช่วงเดียวกันของปี 2025 ขณะที่บริษัทคาดการณ์ว่าไตรมาส 4 ปีนี้ ตลาดอาจทรุดตัวลงอีก 27% เมื่อเทียบกับปีก่อน
Lenovo ยังครองแชมป์ แต่ผู้ผลิตรายใหญ่ส่วนใหญ่ยอดขายหดตัว
แม้ตลาดโดยรวมจะหดตัวอย่างหนัก แต่ Lenovo ยังคงรักษาตำแหน่งผู้นำตลาดพีซีโลกไว้ได้ ส่วน HP และ Dell ยังคงอยู่ในอันดับสองและสามตามลำดับ ขณะที่ Apple และ ASUS มีผลประกอบการด้านจำนวนเครื่องที่ส่งมอบค่อนข้างทนทานกว่าคู่แข่งรายใหญ่บางราย
ยอดส่งมอบพีซีในไตรมาส 3 ปี 2026 ของผู้ผลิตรายสำคัญมีดังนี้
|
ผู้ผลิต |
ยอดส่งมอบ |
ส่วนแบ่งตลาด |
เปลี่ยนแปลงเทียบปีก่อน |
|---|---|---|---|
|
Lenovo |
15 ล้านเครื่อง |
26.3% |
-23% |
|
HP |
10.3 ล้านเครื่อง |
18.1% |
-31% |
|
Dell |
7.6 ล้านเครื่อง |
13.3% |
-25% |
|
Apple |
5.6 ล้านเครื่อง |
9.8% |
-11% |
|
ASUS |
5.2 ล้านเครื่อง |
9.2% |
-7% |
ข้อมูลจาก Counterpoint Research เป็นตัวเลขเบื้องต้นของยอดส่งมอบในไตรมาส 3 ปี 2026
สิ่งที่น่าจับตาคือ HP กลายเป็นผู้ผลิตในกลุ่มหกรายใหญ่ที่มีอัตราการลดลงสูงที่สุด โดยยอดส่งมอบหายไปถึง 31% เมื่อเทียบกับปีก่อน ส่วน Dell และ Lenovo ก็ลดลง 25% และ 23% ตามลำดับ
แม้ Lenovo จะยังเป็นผู้นำตลาดด้วยส่วนแบ่ง 26.3% แต่ตัวเลขดังกล่าวไม่ได้หมายความว่าบริษัทได้รับผลกระทบจากวิกฤตน้อยกว่าผู้ผลิตรายอื่น เพราะยอดส่งมอบยังหดตัวถึง 23%
ASUS และ Apple รับมือได้ดีกว่าตลาดโดยรวม
ในบรรดาผู้ผลิตรายใหญ่ ASUS เป็นบริษัทที่มีอัตราการลดลงต่ำที่สุดในกลุ่มห้าอันดับแรก โดยส่งมอบพีซีได้ประมาณ 5.2 ล้านเครื่อง ลดลงเพียง 7% เมื่อเทียบกับปีก่อน แต่เพิ่มขึ้น 19.4% เมื่อเทียบกับไตรมาสก่อนหน้า ส่งผลให้ส่วนแบ่งตลาดเพิ่มจาก 7.8% เป็น 9.2%
ขณะที่ Apple ส่งมอบพีซีได้ 5.6 ล้านเครื่อง ลดลง 11% แต่ส่วนแบ่งตลาดเพิ่มขึ้นจาก 8.7% เป็น 9.8% โดย Counterpoint มองว่า MacBook Neo ช่วยบรรเทาผลกระทบจากตลาดที่อ่อนแอได้บางส่วน
กรณีของทั้งสองบริษัทแสดงให้เห็นว่า แม้ตลาดโดยรวมจะหดตัว ผู้ผลิตที่มีผลิตภัณฑ์แตกต่างจากคู่แข่งหรือมีตำแหน่งทางการตลาดที่เหมาะสม ก็ยังสามารถรักษายอดส่งมอบและเพิ่มส่วนแบ่งตลาดได้
อย่างไรก็ตาม การลดลงของยอดส่งมอบไม่ได้หมายความว่ารายได้จะลดลงในอัตราเดียวกันเสมอไป เพราะราคาขายเฉลี่ยของพีซีอาจเพิ่มขึ้นตามต้นทุนชิ้นส่วนและการเปลี่ยนไปเน้นผลิตภัณฑ์ระดับสูงกว่า
ราคา RAM และ SSD แพงขึ้น ทำให้คนซื้อคอมพิวเตอร์น้อยลง
ปัจจัยสำคัญที่กดดันตลาดพีซีคือการเพิ่มขึ้นของต้นทุนหน่วยความจำและอุปกรณ์จัดเก็บข้อมูล ซึ่งส่วนหนึ่งเป็นผลจากความต้องการ DRAM และ NAND Flash สำหรับระบบ AI ที่เพิ่มสูงขึ้น
เมื่อกำลังการผลิตถูกจัดสรรไปยังผลิตภัณฑ์ที่มีความต้องการสูง ผู้ผลิตพีซีจึงต้องเผชิญต้นทุนชิ้นส่วนที่เพิ่มขึ้น และท้ายที่สุดต้นทุนส่วนหนึ่งถูกส่งต่อไปยังราคาขายปลีก
ผลกระทบไม่ได้มีเพียงการที่พีซีรุ่นเดิมมีราคาแพงขึ้นเท่านั้น แต่ยังทำให้ผู้ผลิตต้องปรับการเลือกสเปก โดยอาจเน้นรุ่นที่สามารถรองรับต้นทุนที่เพิ่มขึ้นได้ดีกว่า ขณะที่รุ่นราคาประหยัดมีโอกาสถูกลดจำนวนลงหรือมีสเปกให้เลือกน้อยลง
สำหรับผู้บริโภคที่ต้องการเปลี่ยนคอมพิวเตอร์ใหม่ หากเครื่องเดิมยังทำงานได้ดี การเลื่อนซื้อออกไปจึงกลายเป็นทางเลือกที่สมเหตุสมผลมากขึ้น ส่วนภาคธุรกิจยังมีความต้องการเปลี่ยนเครื่องจากรอบการอัปเกรดและการย้ายระบบจาก Windows รุ่นเก่า แต่ความต้องการดังกล่าวก็ไม่เพียงพอที่จะชดเชยการลดลงของตลาดโดยรวม
Q4 ปี 2026 เสี่ยงหนักกว่าเดิม ยอดส่งมอบอาจลดอีก 27%
Counterpoint Research คาดการณ์ว่ายอดส่งมอบพีซีทั่วโลกในไตรมาส 4 ปี 2026 จะลดลง 27% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ซึ่งสะท้อนว่าตลาดอาจยังไม่ผ่านจุดต่ำสุดในระยะสั้น
นอกจากนี้ บริษัทคาดว่าปริมาณการส่งมอบพีซีตลอดปี 2027 จะอยู่ในระดับใกล้เคียงกับปี 2026 ซึ่งหมายถึงตลาดอาจเริ่มทรงตัว แต่ยังไม่มีสัญญาณการฟื้นตัวที่ชัดเจน
Minsoo Kang นักวิเคราะห์อาวุโสของ Counterpoint Research ระบุว่า ต้นทุนหน่วยความจำและชิ้นส่วนที่สูงขึ้นกำลังผลักดันราคาพีซีให้เพิ่มขึ้น และทำให้ผู้บริโภคเลื่อนการซื้อเครื่องใหม่ แม้ความต้องการจากภาคธุรกิจจะยังช่วยพยุงตลาดบางส่วน แต่ก็ไม่เพียงพอที่จะชดเชยความอ่อนแอของตลาดโดยรวม
ด้าน David Naranjo รองผู้อำนวยการของ Counterpoint Research มองว่าอุตสาหกรรมกำลังเข้าสู่ช่วงปรับโครงสร้าง โดยผู้ผลิตต้องหาสมดุลระหว่างการรักษากำไรกับการทำให้ผลิตภัณฑ์ยังมีราคาที่ผู้บริโภคเข้าถึงได้ พร้อมเตือนว่าการที่ตลาดทรงตัวในปี 2027 ไม่ควรถูกตีความว่าเป็นการฟื้นตัวแล้ว
ตลาดอาจต้องใช้เวลาฟื้นตัว แม้ราคาแรมเริ่มชะลอในปีหน้า
Counterpoint คาดว่าการเพิ่มขึ้นของราคา DRAM และ NAND อาจเริ่มชะลอลงในช่วงครึ่งแรกของปี 2027 แต่เป็นเพียงการคาดการณ์ ไม่ใช่ข้อยืนยันว่าราคาแรมจะกลับมาถูกลงในทันที
ก่อนหน้านี้ Micron ก็เคยส่งสัญญาณว่าภาวะขาดแคลนหน่วยความจำอาจยืดเยื้อไปถึงปี 2028 ทำให้ผู้ผลิตพีซีและผู้บริโภคยังต้องเผชิญความไม่แน่นอนด้านราคาและปริมาณสินค้าในระยะต่อไป
สำหรับตลาดพีซี สิ่งที่ต้องจับตาคือผู้ผลิตจะสามารถเพิ่มทางเลือกในกลุ่มราคาประหยัดได้มากน้อยเพียงใด ควบคู่กับการบริหารต้นทุนและการจัดสรรชิ้นส่วนที่ยังมีข้อจำกัด
สรุป: ตลาดพีซีโลกในไตรมาส 3 ปี 2026 หดตัว 21% เหลือ 57 ล้านเครื่อง โดย HP ได้รับผลกระทบหนักที่สุดในกลุ่มผู้ผลิตรายใหญ่ ขณะที่ ASUS และ Apple รับมือได้ดีกว่าค่าเฉลี่ยตลาด อย่างไรก็ตาม แนวโน้มไตรมาส 4 ที่อาจลดลงอีก 27% และการคาดการณ์ว่าปี 2027 จะทรงตัวในระดับต่ำ สะท้อนว่าวิกฤตราคาแรมและชิ้นส่วนยังเป็นแรงกดดันสำคัญของอุตสาหกรรมคอมพิวเตอร์ และผู้บริโภคอาจต้องรออีกระยะกว่าตลาดจะกลับมาฟื้นตัวอย่างชัดเจน
ที่มา: Wccftech